Ubezpieczenia Człuchów Blog Ubezpieczenie budynków rolniczych
Blog ·Ubezpieczenie budynków rolniczych — kto musi je mieć i co obejmuje
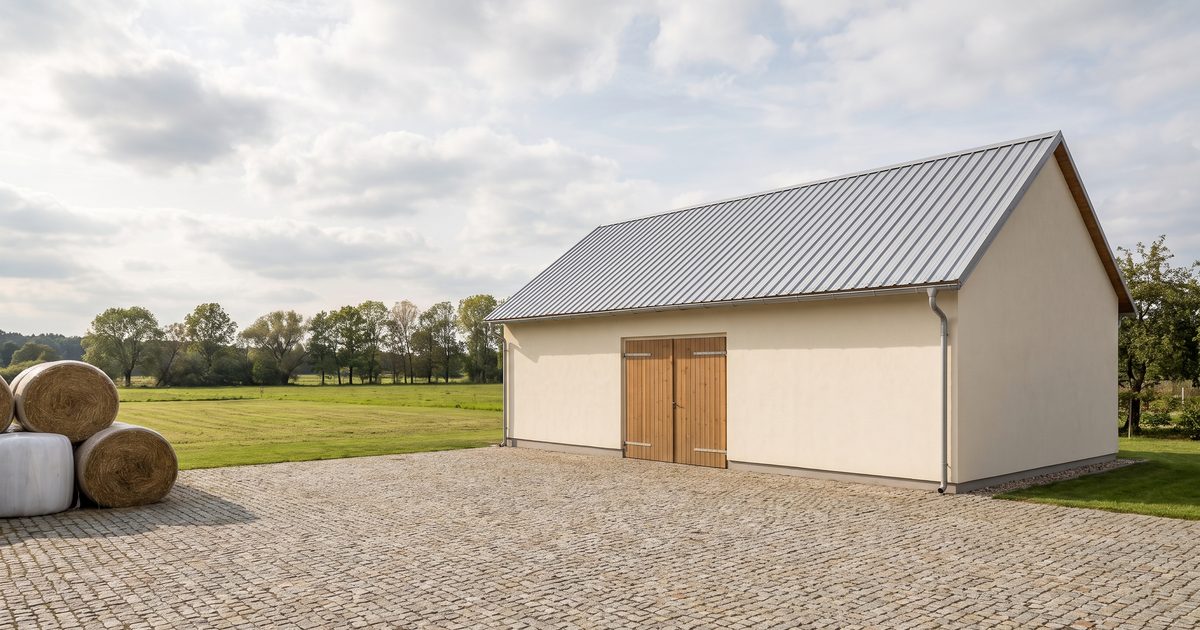
Jeśli prowadzisz gospodarstwo rolne, obowiązkowe jest nie tylko OC rolnika. Drugim obowiązkiem jest ubezpieczenie budynków wchodzących w skład gospodarstwa od ognia i innych zdarzeń losowych. Dotyczy każdego takiego budynku o powierzchni powyżej dwudziestu metrów kwadratowych, a obowiązek zaczyna się w dniu, w którym budynek zostanie pokryty dachem — nie po oddaniu go do użytku.
To ten obowiązek najczęściej umyka. OC rolnika pamięta prawie każdy, bo pyta o nie i agencja, i gmina. O budynkach przypominamy sobie dopiero wtedy, gdy przyjdzie kontrola albo gdy coś się stanie. Prowadzę biuro w Człuchowie ponad piętnaście lat i widzę to regularnie: polisa jest, ale obejmuje tylko część zabudowy, bo przez lata w gospodarstwie coś dobudowano i nikt tego nie zgłosił.
Skąd bierze się ten obowiązek?
Z ustawy o ubezpieczeniach obowiązkowych z 2003 roku. Ta sama ustawa nakłada na rolnika dwa oddzielne obowiązki: OC rolnika i ubezpieczenie budynków rolniczych. Bywają na jednej polisie, ale to nie to samo. OC rolnika pokrywa szkody, które Ty albo Twoje gospodarstwo wyrządzi komuś innemu. Ubezpieczenie budynków dotyczy Twojego własnego majątku — tego, co stoi na Twoim podwórzu.
Które budynki trzeba ubezpieczyć?
Zasada jest prosta: budynek wchodzący w skład gospodarstwa rolnego, o powierzchni powyżej dwudziestu metrów kwadratowych, pokryty dachem. W praktyce to obora, stodoła, garaż albo hala na maszyny, zamknięta wiata, budynek gospodarczy, a także dom mieszkalny, jeżeli jest częścią gospodarstwa.
W powiecie człuchowskim mamy 1 881 gospodarstw rolnych o średniej powierzchni 32 hektarów, czyli trzykrotnie powyżej średniej krajowej. Przy takiej skali rzadko chodzi o jeden czy dwa obiekty — budynków bywa pięć, osiem, dziesięć. Dlatego warto raz spisać je wszystkie na kartce, z metrażem i rokiem budowy, i trzymać ten spis przy polisie. Jeśli masz wątpliwość, czy dana wiata albo tunel liczy się jako budynek, zadzwoń i przejdźmy to razem. Lepiej wyjaśnić to na spokojnie niż po szkodzie.
Od czego ta polisa chroni?
Od zdarzeń losowych wymienionych w ustawie: ognia, uderzenia pioruna, eksplozji, huraganu, powodzi, podtopienia, deszczu nawalnego, gradu, opadów śniegu, obsunięcia się ziemi, lawiny oraz upadku statku powietrznego. To zamknięta lista i warto mieć to z tyłu głowy.
Czego na tej liście nie ma? Kradzieży, dewastacji i przepięcia po burzy. Jeśli w budynku stoi sprzęt, pasze albo zwierzęta, to jest już osobna część ubezpieczenia — mienie ruchome w gospodarstwie. Czy w Twoim przypadku jest objęte i w jakim zakresie, trzeba sprawdzić w Twojej polisie. Nie zgaduję przez telefon i nie obiecuję wypłaty bez zajrzenia w warunki.
Co się dzieje, jeśli budynków nie ubezpieczę?
Spełnienie tego obowiązku kontroluje wójt lub burmistrz gminy, a nie Ubezpieczeniowy Fundusz Gwarancyjny — tu jest różnica w stosunku do OC komunikacyjnego. Za brak ubezpieczenia budynków ustawa przewiduje opłatę w wysokości równowartości jednej czwartej minimalnego wynagrodzenia za pracę, która zasila budżet gminy.
Ważniejsze jest jednak coś innego: opłata nie zastępuje odszkodowania. Jeżeli stodoła spłonie, a polisy nie było, odbudowę finansujesz sam. Opłata to dodatkowy koszt, nie rozwiązanie problemu.
Na jaką sumę ubezpieczyć budynek?
To pytanie, przy którym warto zwolnić. Suma ubezpieczenia może być ustalona w wartości rzeczywistej, czyli z uwzględnieniem zużycia budynku, albo odtworzeniowej, czyli zbliżonej do kosztu postawienia go od nowa. Różnica w składce jest, ale różnica w wypłacie bywa znacznie większa.
Jeśli suma jest zaniżona, po dużej szkodzie pieniędzy nie wystarczy na odbudowę. Jeśli jest zawyżona, płacisz wyższą składkę, a odszkodowanie i tak nie przekroczy rzeczywistej szkody. Dlatego nie proponuję ani najniższej, ani najwyższej opcji z automatu. Siadamy nad spisem budynków i dobieramy sumy do tego, co faktycznie stoi w gospodarstwie i w jakim jest stanie.
Kiedy trzeba to przejrzeć na nowo?
Przy każdej zmianie w zabudowie. Nowa hala na maszyny, rozbiórka starej obory, zmiana przeznaczenia budynku, przebudowa dachu, zakup sąsiedniego siedliska. Jeśli nic nie zgłosisz, polisa dalej opisuje gospodarstwo z dnia podpisania, nie to dzisiejsze. Dobrym nawykiem jest przegląd raz w roku, przy odnowieniu — zwykle to kwadrans rozmowy.
Porozmawiajmy o Twoim gospodarstwie
Jeśli nie jesteś pewien, czy wszystkie Twoje budynki są objęte polisą i na jakie sumy, zadzwoń: 880 911 603. Biuro jest przy ulicy Traugutta 7B w Człuchowie, od poniedziałku do piątku. Obsługuję całe miasto i powiat — Debrzno, Czarne, Przechlewo, Rzeczenicę, Koczałę i obie gminy człuchowskie. Więcej o ubezpieczeniach dla rolników znajdziesz na stronie Gospodarstwo rolne.
Przy szkodzie dzwonisz do mnie, a nie na infolinię, i to jest cała różnica.
Porozmawiajmy
Zadzwoń albo wpadnij do biura przy ul. Traugutta 7B w Człuchowie. Obsługuję cały powiat człuchowski — z Debrzna, Czarnego czy Przechlewa większość spraw załatwimy przez telefon.
poniedziałek–piątek, 9:00–17:00